【会社に依存しない40代】手取りが増えない現実から外に足場を作る
毎月の給与振込日に通帳やWeb明細を開いて、思わず画面を見つめたまま固まってしまった経験はありませんか。
基本給が上がり、役職手当がついたはずなのに、差し引き支給額を見ると前年とほとんど変わっていない。
責任だけ重くなって、手取りは数千円しか増えていない気がする…。
物価や税金が上がり続ける中で、昇給しても手元に残るお金が増えない現実は、想像以上に家計と心を削っていきます。
このまま定年まで会社一本だけに人生を預けていて本当に大丈夫なのか、と不安がよぎることもあるかもしれません。
でも、焦って今の会社を辞めたり、ハイリスクな転職や独立に踏み切ったりする必要はありません。
会社員としての生活をしっかりと守りながら、会社の外に月3万〜5万円の小さな足場(プランB)を育てる道があります。
会社に依存しない生き方は、本業の給料がある今のうちから小さく始めることができます。
僕自身、30代の会社員時代に「どれだけ働いても手取りが増えない現実」に直面し、その後の挫折や経験を通して、会社の外に別の足場を持つことの大切さを実感してきました。
この記事では、40代会社員が会社に依存せず、会社の外に小さな足場を作るための具体的な考え方と手順を分かりやすく解説します。
会社の外で稼ぐ第一歩として、会社に知られるリスクや住民税の仕組みを先に確認したい方は、こちらの手順書を参考にしてみてください。
▶ 【有料note】副業がバレる本当の原因は住民税だった|会社に知られるリスクを下げる実行手順
- 40代でどれだけ昇給しても手取りが増えない構造的な理由が分かる
- 給料一本に人生を預け続ける「一本足打法」のリスクと限界が分かる
- 会社を辞めずに今日から外に小さな足場を作る3つのステップが分かる
額面は増えたのに、通帳の振込額が動かない現実
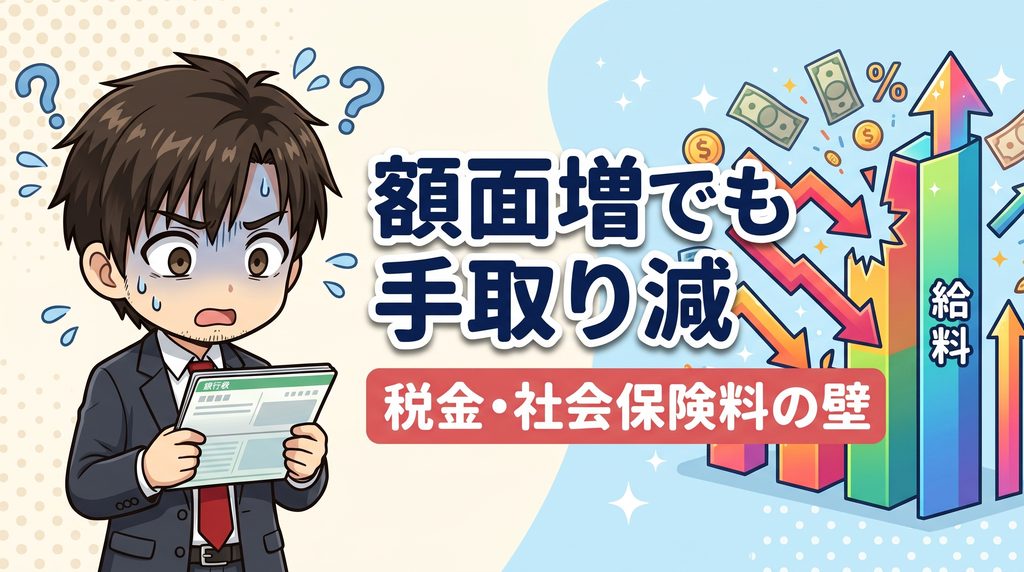
どれだけ責任を引き受けて基本給を伸ばしても、通帳に入ってくる手取りが増えなければ日々のゆとりは生まれません。
まずは、40代会社員の手取りが伸びにくくなる仕組みから整理していきましょう。
昇給の喜びを打ち消す控除の正体
会社で評価されて基本給や役職手当が増えると、本来なら生活に余裕ができるはずです。
ところが給与明細をよく見ると、額面が増えた分だけ控除の項目も大きくなっていることに気づきます。
引かれている税金や社会保険料が、以前より増えていませんか?
額面給与から差し引かれる項目には、主に健康保険料、厚生年金保険料、雇用保険料、所得税、住民税があります。
所得税は、課税所得が増えるほど税率が上がる累進課税です。社会保険料も、給与が増えれば増えた分だけ天引き額が大きくなります(上限はあります)。
| 控除項目 | 引かれる理由と特徴 | 手取りへの影響 |
|---|---|---|
| 社会保険料(健康保険・厚生年金) | 毎月の標準報酬月額に応じて負担額が増加 | 昇給に合わせて天引き額が自動的に膨らむ |
| 所得税 | 課税所得が高くなるほど税率が上がる累進課税 | 昇給した部分に高い税率が適用されやすい |
| 住民税 | 前年の課税所得に対して約10%が翌年課税 | 昇給の翌年に引かれる額が増えて時間差で効く |
このように、給料が増えるほど天引きされる金額も段階的に膨らんでいくため、手元に残る現金との間に大きなギャップが生じます。
昇給して額面が増えても、社会保険料と税金がセットで増えるため、手元に残るお金は思っているほど増えにくくなります。
手取りが増えないのは、あなたの努力や能力が足りないからではありません。
制度そのものが額面の増加分の一部が自動的に天引きされる仕組みになっているからです。
40代からは、介護保険料の天引きも加わる
40代になると、手取りが増えない感覚をいっそう強く持つ人もいるかもしれません。
頑張って役職についたのに、手取りの増え幅が少なくて驚きました。
さらに40歳からは、健康保険料に加えて介護保険料の天引きも新しくスタートします。
給料が増えても、天引きされる項目が1つ増えるため、手取りは思ったほど伸びにくくなります。
会社の中だけで給料を増やそうとする努力には、限りがあるかもしれません。
昇給を目指して社内業務に時間を注ぎ込んでも、手取りが数千円しか動かないのであれば、時間と体力の消耗ばかりが募ってしまいます。
この現実に気づいたときこそ、会社への依存度を見直すひとつのタイミングです。
給料一本に人生を預ける「一本足打法」の怖さ
手取りが増えない現実以上に深刻なのは、日々の生活費のすべてを会社からの給料だけに依存している状態そのものです。
ここからは、会社一本足打法を続けることで生じるリスクについて考えてみましょう。
自分の力でコントロールできないものに依存する脆さ
日々の暮らしや家族の生活が、たった一つの会社から振り込まれる給料だけで成り立っている状態は、一本の細いロープにぶら下がっているような危うさがあります。
でも、会社員でいる限り、給料に頼るのは当たり前だと思っていました。
もちろん、毎月安定してお金が振り込まれること自体は大きなメリットです。
しかし、その給与額や雇用そのものを左右しているのは、会社の経営状況や上層部の判断です。
- 会社の業績悪化によるボーナスカットや基本給の据え置き
- 業界全体の構造変化によるポストの削減
- 50代前後に訪れる役職定年による大幅な減給
- 経営方針の転換に伴う部署異動や人間関係の変化
どれだけ誠実に日々の業務をこなしていても、外的な環境変化や組織の都合によって、収入の基盤が大きく揺らいでしまうことがあります。
自分の努力だけではどうにもならないものに生活のすべてを預けている状態こそが、一本足打法の本当の怖さです。
「真面目に勤めれば安泰」が成り立たなくなった現実
かつての日本企業であれば、終身雇用や年功序列によって、真面目に定年まで勤め上げれば右肩上がりに給料が増えていく会社が多くありました。
退職金が支給される会社も多く、定年後の年金受給まで安心できるルートが用意されていたわけです。
今は大企業でも、早期退職の募集が出ることがありますね。
現在の40代は、そうした前提が以前ほど当てはまらなくなった社会環境にいます。
会社側も社員一人ひとりの老後まで面倒を見切れないため、副業を認めたりリスキリングを促したりする会社もあります。
会社が悪いわけではなく、会社だけに頼り切ることがリスクになる時代へと変化しました。
だからこそ、会社に過度な期待や依存をするのをやめて、外にも選択肢を作っていく姿勢が求められます。
なお、会社の外に足場を作る前に、まずはiDeCoやふるさと納税など、手取りを守る制度を整えたい方は、こちらの記事も参考にしてみてください。

支出や控除の防衛を固めつつ、攻めの一歩として「会社の外の足場」をどう築くかを考えていくことが大切です。
僕が30代で「役職がついても手取りは増えない」と気づいた日
ここでお話しするのは、僕自身の会社員時代の体験です。
会社員だったのは、34歳で独立する前の30代前半までのことです。
役職がついても、手取りはほとんど増えなかった
30歳ごろ、会社で役職がつき、基本給や役職手当が増えるタイミングがありました。
役職がつくと、評価された嬉しさややりがいもありますよね。
それでも、役職がついたのに、手取りはほとんど増えませんでした。
基本給や手当が増えても、社会保険料や税金が天引きされるため、手元に残る額は思ったほど増えなかったのです。
役職がついたのに手取りが増えないと、拍子抜けしますよね。
会社の中の評価だけでは、手取りは増えないと実感した
独立する直前の34歳前にも、僕は同じことを感じていました。
会社の中の評価だけでは、手取りが増えるとは限らない。
これは、30代のころの僕が実感として知っていたことです。
会社内での出世や昇給だけを目指す努力は、税金や社会保険料の壁に阻まれやすくなります。だからこそ、会社の外側に自分だけの収入源(プランB)を作っておく視点が欠かせません。
解決策は「会社を辞めること」ではなく「外に足場を持つこと」
手取りが増えない現実に気づいたからといって、いきなり会社を辞めたり無謀な独立に走ったりするのは得策ではありません。
大人が取るべき現実的な選択肢は、会社員としての立場を活かしながら外に小さな選択肢を作ることです。
勢いで会社を辞めてはいけない理由
会社への違和感が強くなると、「今の職場を辞めて転職するか、思い切って起業するしかない」と極端な二択で考えてしまいがちです。
手取りが増えないなら、環境をガラッと変えるしかないと思っていました。
しかし、40代における無防備な転職や独立には、非常に大きなリスクが伴います。
転職しても給与テーブルや税金の仕組みは同じですし、準備不足のまま独立すれば、収入ゼロの恐怖に直面することになります。
僕自身、34歳で独立したものの、36歳で会社を倒産させるという苦い挫折を経験しました。
倒産したときに痛感したのは、「最悪の事態を想定して、別の選択肢(プランB)をあらかじめ考えておくべきだった」という事実です。
会社にいるうちに外で小さく試す順序を飛ばしてしまうと、大きな代償を払うことになります。
会社員という身分は、毎月決まった生活費を確保できる強力な「守りの盾」です。
その盾を手放す必要はありません。
本業を守りながら月3万〜5万円のプランBを作る
40代にとって現実的な戦略は、会社員としての安定収入(守り)をベースにしながら、会社の外側に月3万〜5万円の小さなキャッシュフロー(攻め)を育てることです。
なお、月3万〜5万円はあくまで僕が目安として考えている目標で、収入を保証するものではありません。
本業があるからこそ、焦らず挑戦できるんです。
本業の給料で生活費がまかなえていれば、外での挑戦で仮に失敗したとしても、生活が破綻しにくくなります。
会社の外で作る月3万〜5万円は、税金や社会保険料で吸い上げられる昇給分とは異なり、自分の裁量で手元に残せる純粋な選択肢になります。
- 会社の給与とは別の入金ルートができる
- 本業の評価や人間関係に一喜一憂しなくなる
- いざというときに「自分には外の足場がある」と思える
まずは本業を無理のない範囲でコントロールし、外に足場を作るための時間を少しずつ確保していきましょう。
職場の仕事を断れずに抱え込んでしまい、自分の時間が作れないとお悩みの方は、こちらの記事で引き受ける量の決め方を整理してみてください。
時間の余白が生まれて初めて、会社の外に向けた具体的な行動を起こすことができます。
会社に依存しない足場を作る「3つのステップ」
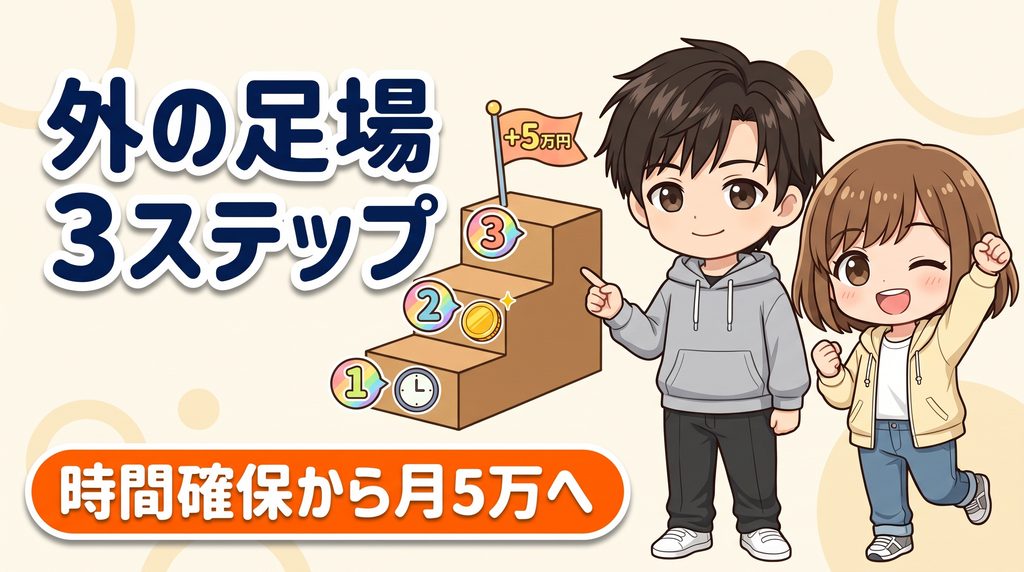
会社の外に足場を作るといっても、何から手をつけていいか迷ってしまう方も多いはずです。
大人が無理なくプランBを形にしていくための3つのステップを順に整理します。
大人の副業は「時間の確保」から始まる
外に足場を作ろうとするとき、多くの方が「どんな副業をやろうか」「どのスキルを学ぼうか」と手段から探し始めます。
しかし、大人が最初に取り組むべき最優先事項は週3〜5時間の「自分の時間」を確保することです。
平日は残業でクタクタで、休日はぐったりして時間がありません。
時間が確保できていない状態で新しいことを始めようとしても、睡眠時間を削ることになり、本業に支障が出て長続きしません。
まずは本業の付き合い残業や二次会、何となく眺めているスマホの時間を見直し、スキマ時間をかき集める作業から始めます。
| 時間を空ける工夫 | 削る対象 |
|---|---|
| 本業のコントロール | 目的のない残業や付き合いの二次会 |
| 日常のスキマ時間の活用 | 通勤電車でのSNS閲覧や動画視聴 |
| 朝の時間の活用 | 起床時間を少し早めて作業に充てる |
このように日常の細かな時間を少しずつ整理していくと、無理なく作業時間を捻出できます。
平日の夜にまとまった時間を取ろうとせず、朝の少しの時間や通勤時間を活用して、合計で週3〜5時間を確保するのが現実的です。
この「自分だけの時間」が確保できて初めて、会社の外に向けた仕込みをスタートできます。
最初の1円を稼ぐことが会社依存を終わらせる
時間を確保した後に目指すべきは、いきなり大きな金額を稼ぐことではなく自分の力で最初の1円を稼ぐ体験です。
給料の1円と自力で稼いだ1円は、重みが違うんです。
会社員としての給料は、雇用契約に基づいて「時間を差し出した対価」として自動的に支払われるものです。
一方、自分の名前やコンテンツ、スキルに対して支払われる1円は、誰かの役に立って価値を提供した証拠と言えます。
- ステップ1:週3〜5時間の作業時間をブロックして確保する
- ステップ2:ブログやnoteなどで自力で最初の1円を稼ぐ体験をする
- ステップ3:小さく積み上げて月5万円のキャッシュフローを育てる
1円でも自分の力で稼ぐことができると、「会社以外の場所でもお金は生み出せる」という実感が得られ、会社への心理的依存が和らぎやすくなります。
その小さな成功体験をベースにして、月5万円の足場へと少しずつ育てていくのが着実なルートです。
大人が最初に選ぶべき「失うものを時間に絞るプランB」
副業やプランBを始めようとするとき、事業の選び方を間違えると、資金を失ったり本業に悪影響が出たりする恐れがあります。
40代の会社員が最初に選ぶべきリスクの小さいビジネスモデルと、会社に知られるリスクへの対処法を整理します。
失うものが「時間だけ」のビジネスモデルに絞る
大人のプランBで避けるべきなのは、商品の仕入れや在庫を抱える物販、多額の初期費用がかかるフランチャイズなどです。
在庫を抱えて売れ残ったら、家計に大きなダメージが出ますね。
会社員が選ぶべきなのは、初期費用がほとんどかからず、仮にうまくいかなくても失うものが投じた時間だけというスモールビジネスです。
| おすすめのモデル | 特徴とメリット | 主なプラットフォーム |
|---|---|---|
| デジタルコンテンツ販売 | 自分の知識や経験を記事や教材にして販売 | note、Tipsなど |
| ブログ・アフィリエイト | 役立つ情報を発信し、紹介手数料を得る | WordPress、A8.netなど |
| スキル販売・受託 | 本業で培った文章力や資料作成スキルを提供 | クラウドワークス、ココナラなど |
これらは自分の頭の中にある知識や文章力を形にするため、追加の仕入れ費用が発生しません。
パソコン1台とインターネット環境さえあれば、ほとんど費用をかけずに始められるため、借金や資金ショートにつながりにくくなります。
金銭的なリスクを小さくすることで、本業を守りながら試行錯誤を重ねやすくなります。
会社に知られるリスクをコントロールする基礎知識
外に足場を作ろうとする際、多くの方が最も不安に感じるのが「会社に副業が知られてしまうのではないか」という点です。
就業規則や住民税のことが気になって、一歩踏み出せない方も多いですね。
実は、会社の外で得た収入が勤務先に知られるきっかけの多くは、同僚への口外か住民税の天引き額(特別徴収)にあります。
本業以外の所得が増えると、会社の給与から天引きされる住民税の額が高くなり、経理担当者が気づく仕組みになっているためです。
確定申告で住民税の徴収方法を「自分で納付(普通徴収)」にチェックすると、会社に通知が届くリスクを下げられる場合があります。
ただし、副業の種類や自治体によって取り扱いが異なります。
まずは就業規則で、副業が認められているかを確認しておきましょう。
正しい知識を持っていれば、漠然とした恐怖に怯えることなく、落ち着いて準備を進められます。
住民税から副業が知られる詳しい仕組みや、普通徴収の具体的な手続きを図解で確認したい方は、こちらの解説記事を参考にしてみてください。
法的な仕組みを正しく理解し、土台を整えてから最初の一歩を踏み出しましょう。
外に月5万の足場ができると、会社での景色が一変する
会社の外に月5万円の収入源ができると、家計が助かるだけでなく、毎日の心の持ちようが変わりやすくなります。
外に足場を持つことが、なぜ会社での働き方や精神的な余裕を大きく好転させるのかを整理します。
お金以上に大きい「断れる選択肢」の力
会社の外で得られる月5万円は、年間に換算すると60万円のインパクトがあります。
しかし、金額の大きさ以上に大きいのは、「いざとなったら断れる」という心理的な自由だと僕は考えています。
生活が会社一本だけだと、理不尽なことでも飲み込むしかありませんでした。
会社からの給料だけに依存していると、上司の無理な要求や理不尽な業務命令に対しても、「評価を下げられたら生活できない」と従わざるを得なくなります。
ところが、外に別の入金ルートがあるだけで、心の中に「最悪のときは距離を置けばいい」という防波堤が生まれます。
- 「この会社で嫌われたら終わり」という過剰な恐怖が和らぐ
- 理不尽な残業や過度な引き受けに対して、冷静に「ノー」と言いやすくなる
- 会社の評価と自分自身の価値を切り離して考えられるようになる
選択肢を持っているという事実そのものが、日々のストレスを軽くしてくれることがあります。
会社と対等な付き合いができるようになる
外に足場を持つことの真のメリットは、会社を敵対視するのではなく会社と健全で対等な付き合いができるようになることです。
会社への執着が薄れると、肩の力を抜いて本業に打ち込めるんです。
評価や出世を過剰に気にしなくなると、周囲の顔色をうかがう無駄なエネルギーを使わずに済みます。
その結果、自分の担当業務に対して淡々と誠実に向き合いやすくなるかもしれません。
会社に依存しないからこそ、会社に過度な期待をせず、堂々と働きやすくなります。
「会社しかない」という閉塞感を脱ぎ捨て、自分の足で立っている実感を取り戻すことこそが、プランBがもたらす大きな価値だと僕は考えています。
給料に人生を預けるのをやめて、小さな一歩を踏み出す
昇給しても手取りが増えない現実は、見方を変えれば「会社だけに頼る生き方を見直すためのサイン」でもあります。
最後に、今日から動き出せる具体的な最初のアクションと、これからの歩み方についてまとめます。
今日からできる2つの小さなアクション
会社の外に足場を作る第一歩は、大げさな準備や決断を必要としません。
まずは、今日と今週で実行できる小さな行動から始めてみてください。
大きな変化を狙う前に、日常の中に「自分だけの時間」を小さく確保することから始まります。
最初から副業の作業を何時間も詰め込む必要はありません。
まずは現実の数字を把握し、未来について考えるための時間を確保しましょう。
- 直近の給与明細を開き、引かれている税金と社会保険料の合計額を確認する
- 今週のスケジュール帳を開き、外の足場を考えるための「1時間」をあらかじめ予約する
現実の数字を直視し、自分の未来のための時間を1時間だけブロックすること。
それだけでも、「会社に流されるだけの日常」から「自分で人生の舵を握る日常」へと舵を切る一歩になります。
会社依存を終わらせて自分の足で立つ
40代からの人生を豊かにするのは、社内での肩書きや出世競争ではなく、会社の外にどれだけ自分の足場を持てているかです。
手取りが増えない現実に気づけたこと自体が、最初の一歩なんですね。
会社員としての安定を賢く活かしながら、外に小さなプランBを育てる。
その両輪が揃って初めて、会社に怯えることなく、心穏やかに前を向いて歩んでいきやすくなります。
会社依存から抜け出すための心の整理と、僕が給料だけに人生を預けるのをやめると決めたときの実感を、無料noteにまとめました。
感情の面からじっくり向き合ってみたい方は、あわせて読んでみてください。
▶ 【会社に依存しない40代へ】給料に人生を預けるのをやめた日のこと
手取りが増えない現実を嘆くのをやめて、会社の外に小さな足場を作る一歩を、今日ここから踏み出してみましょう。