【ふるさと納税おすすめ比較】40代会社員が日用品で生活費を浮かす
毎月の給与明細を開いて、引かれてる所得税や住民税の金額に「ふざけんなよ」ってため息が出ないか?
物価はクソほど上がってるのに、口座に振り込まれる手取りはちっとも増えてくれない。
毎月こんなに引かれてるのに、手取りは全然増えないよ…
手取りが増えない現実にぶつかると、真面目に働くこと自体がバカらしくなる瞬間もあるよな。
「ふるさと納税をやればお得になる」なんて、毎年耳にタコができるほど聞く話だ。
なのに、上限額の計算が面倒くさそうとか、確定申告の手続きがだるそうとか言って、結局毎年なにもしないまま見送り続けてないか?
手続きで失敗して余計なお金を払うのが怖くて、後回しにしちゃうよね
はっきり言うけど、毎年そうやって見送り続けてるのはマジでもったいない。
なにもしなければ、ふるさと納税による税金の控除は1円も受けられない。
ぶっちゃけ、ふるさと納税の本質は高級なお肉やカニをもらって贅沢することじゃない。
毎日使い続ける日用品や生活必需品を選んで、毎月の買い出し費用を直接浮かすことにあるんだ。
仕組みさえ押さえれば、上限額の範囲内なら実質2,000円の自己負担だけで、翌年の税金を前払いしながら家計の固定費を浮かせられる。
まず1つサイトを見てみたいなら、ここから確認できる。
▶ さとふるの公式ページを見てみる

すでに上限額の計算で迷ってるなら、先に実行順の手順書を見ることもできる。
- ふるさと納税で「生活費を直接浮かせる」日用品返礼品の選び方
- 2025年〜2026年の法改正に対応した主要4大サイトの特徴と使い分け
- 上限額の計算ミスや住宅ローン・医療費控除との干渉による「大損」を防ぐ方法
引かれる税金にため息をつきながら、放置してしまう理由
毎月の給料から引かれる税金を見て、気が重くなる人は山ほどいるはずだ。
この章では、多くの会社員が「お得」と知りつつもふるさと納税を先送りしてしまう心理的な原因をぶっちゃけて整理する。
給与明細を見るたびに感じる無力感の正体
40代になると、基本給が少し上がったり役職手当がついたりすることがある。
でも同時に、健康保険料や厚生年金保険料、所得税や住民税の控除額も容赦なく跳ね上がっていく。
額面は上がってるのに、手取りの振込額がほとんど動かないっていう、マジで意味が分からない現象が起きるんだ。
給与明細の「控除合計」の欄を見て、引かれてる金額のデカさに言葉を失うこともあるよな。
頑張って働いて昇給したはずなのに、引かれる額が多すぎて手取りが増えないよ
国や会社の方針に文句を言ったところで、来月の手取りが1円でも増えるわけじゃない。
その結果、「どうせなにをしても無駄だ」って無力感を抱えたまま、考えるのをやめちゃうこともある。
多くの人が「来年こそは」と先送りしてしまう3つの心理的ハードル
お得な制度だと頭では分かってるのに、なんでいつまでも動けないのか。
その裏には、3つの心理的ハードルがある。
| ハードル | 読者が抱く不安や心理 |
|---|---|
| 上限額の計算 | 年収や控除によって上限が変わり、計算が難しそうに感じる |
| 確定申告の手間 | 税務署に行ったり書類を書いたりする時間が取れない |
| 自己負担増への恐怖 | 手続きを間違えて、自己負担が2,000円を超えて損をするのが怖い |
平日の仕事でクタクタになってるときに、見慣れない税金用語や計算シートと向き合うのはマジでだるい作業だ。
「よく分からないから、時間がある週末に調べよう」と考えて、そのまま12月31日の深夜を迎えてしまうパターンになりがち。
週末もあっという間に過ぎて、結局調べないまま翌週の仕事が始まる。
仕事で疲れてる平日に、難しい手続きを調べるのは本当にしんどいよね
ただ、あなたが怠けてるわけじゃない。制度の仕組みが見えにくいせいで手が止まってるだけなんだ。
なぜ毎年ふるさと納税を見送ってしまうのか、その気持ちの整理は、無料noteにエッセイとして書いた。
▶ 【無料note】ふるさと納税を毎年見送る人へ|生活費を浮かせる大人の見方の転換
高級肉やカニを選んでも、翌月の買い出し費用は減らない
ふるさと納税と聞くと、産地直送の高級霜降り肉やデカいカニを思い浮かべる人が多いかもしれない。
でも、家計を守るって視点で考えると、贅沢品を選ぶことにはヤバい落とし穴がある。
贅沢品は「娯楽」であって「生活防衛」にはならない
普段は買わないような高級ステーキや海鮮セットを選ぶのは、確かにテンションが上がるイベントだ。
届いた日は食卓が華やかになるし、家族も喜ぶだろう。
せっかく寄付するなら、普段買えない豪華なご馳走を選びたくなるよね
けれど、そのご馳走を食べ終えた翌週、スーパーのレジで払う食費が減ってるわけじゃないだろ。
贅沢品は「外食や娯楽の代わり」にはなるけど、日常の固定費を削ってはくれないんだ。
物価高で毎月の家計が圧迫されてる今、必要なのは「一瞬の贅沢」より、毎月手元に残る現金を増やす工夫だ。
冷凍庫に入り切らない返礼品が引き起こす家庭内ストレス
贅沢品のもうひとつの問題が、保管場所と消費期限の管理だ。
大量の冷凍肉やデカいカニが一気に届くと、家の冷凍庫は一瞬でパンパンになって詰む。
大きい発泡スチロールが届いて、冷凍庫に入らず怒られたことがあるよ
アイスや普段の冷凍食品が入らなくなって、無理に食べ切ろうとして賞味期限に追われる羽目にもなりかねない。
日常の買い出し負担を減らす目的なら、保存に困る贅沢品より、常温で保存できる日用品や定期的に届くお米のほうが圧倒的に向いてる。
ふるさと納税だけじゃなく、制度全体を使って手取りを守る全体像を知りたいなら、こちらの記事で詳しく解説してる。

僕もまだやっていない。調べて初めて、日用品ももらえると知った
偉そうに解説してる僕だけど、ぶっちゃけ、ふるさと納税はまだ実践してない。
未実践の僕が調べてみて最初に抱いた「使わないと損」という実感
僕はまだ、ふるさと納税をやったことがない。
だから、「何年も前から毎年おいしいお肉をもらってる」みたいな体験談は一切語れない。
僕も調べるまで、日用品がもらえるなんて全然知らなかったんだよね
けれど、制度の中身を本気で調べてみたとき、率直に思ったのが「これ、使わないとマジで損だな」って実感だった。
返礼品の内容が思ってた以上に魅力的で、何より「日用品」まで揃ってることを全然知らなかった。
日用品もあると知って、見え方が変わった瞬間
30代の会社員だったころ、役職がついて基本給が上がったのに、通帳の振込額を見て「手取りがほとんど増えてない」と気づき、不思議に思って調べたことがある。
給与明細を確認して、増えた分が社会保険料や税金で消えてる現実を突きつけられたんだ。
手取りが増えない理由は、自分で調べて初めて分かったんだ
公的な仕組みって、黙って待ってても誰も親切に教えてくれない。
自分から調べて活用する人だけが、手元のお金を守れるようにできてる。
まだ実践してない僕も、後回しにしてしまうあなたと同じ「やっていない側」だ。
本質は「税金の先払い」|日用品を選べば固定費が減る
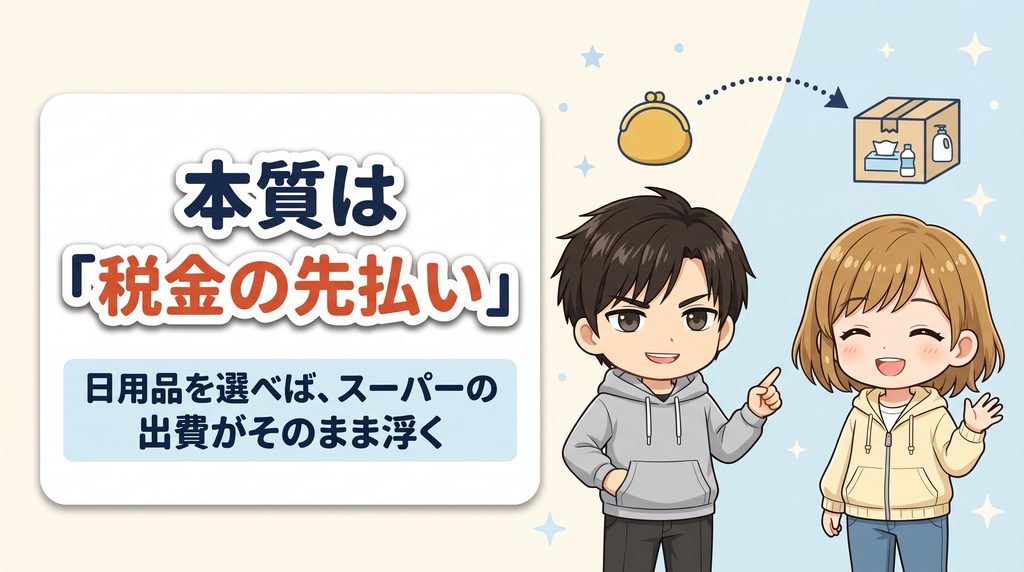
ふるさと納税を「税金が安くなる魔法の裏ワザ」みたいに勘違いしてると、かえって仕組みを見誤る。
この章では、制度の客観的な本質と、なぜ日用品を選ぶと生活費が浮くのかをハッキリ解説する。
自己負担2,000円で翌年の税金を前払いするシンプルな構造
ふるさと納税の本質は、節税(納めるべき税金の総額が減ること)じゃない。
正しくは税金の先払い(移転)だ。
その年に応援したい自治体へ寄付をすると、自己負担額の2,000円を除いた金額が、翌年払うはずの所得税の還付や住民税の控除として差し引かれる。
- 今年のうちに自治体へ寄付金を支払う(税金の先払い)
- 寄付した自治体から返礼品が自宅に届く
- 翌年6月以降の住民税決定通知書で、自己負担2,000円を除く全額が税金から控除される
翌年どうせ払うはずだった税金を、少し早めに別の自治体へ納めることで、地域の返礼品を受け取れる仕組みになってる。
上限額の範囲内なら、実質2,000円の負担で返礼品がもらえるんだね
生活必需品を狙えばスーパーの出費が浮き、手残り現金が増える
ここで返礼品に「お米」「トイレットペーパー」「ティッシュ」「洗濯洗剤」みたいな生活必需品を選んだ場合を考えてみよう。
これらは、ふるさと納税をしなくても、毎月スーパーやドラッグストアで当たり前のように現金を出して買ってる消耗品だ。
毎月買ってる日用品が自宅に届けば、そのぶん財布から出ていくはずだった現金が手元に残る。
例えば、毎月買ってるお米や紙類のぶんが返礼品で届けば、そのぶんの買い出し費用が浮くわけだ。
その分の現金が財布から出ていかずに済むから、固定費を減らせたのと同じ効果が出る。
日用品を選んで日常の固定費を削る。これが生活防衛の基本になる。
主要4大ふるさと納税サイト比較【2026年最新基準】
ふるさと納税を始めようとするとき、最初に迷うのが「どのポータルサイトを使えばいいのか」って点だ。
実は2025年秋にデカい制度改正があって、サイト選びの基準は以前とガラッと変わってる。
ポイント全面廃止で変わった「サイト選びの新常識」
2025年10月1日から、総務省の告示改正によって、各ポータルサイトが独自につけていた寄付額に応じたポイント(楽天SPUの上乗せや、さとふるマイポイント等)が全面禁止になった。
以前みたいに「ポイント還元率の高さ」だけでサイトを選ぶ時代は完全に終わってる。
ポータルサイト独自の付与ポイントは禁止されたが、決済時に使うクレジットカード自体の通常ポイント(1%程度等)は禁止対象外であり、現在も獲得できる。
今までの選び方が通用しなくなったから、どこで寄付すればいいか迷ってる人も多いはずだ。
ポイント合戦が終わったなら、今は何を基準にサイトを選べばいいの?
今のサイト選びで重視すべき基準は、取扱自治体の多さ、配送スピード、オンラインワンストップの使いやすさ、そしてサイト限定品の有無の4つだ。
タイプ別・あなたに最適なふるさと納税ポータルサイトの選び方
現在、利用者が多い主要4大ポータルサイトの特徴を整理した(2026年11月時点。取扱自治体数は目安なので、最新の数字は各公式サイトで確認すること)。
| サイト名 | 取扱自治体数 | 特徴とおすすめな人 |
|---|---|---|
| 楽天ふるさと納税 | 約1,600 | 楽天カード決済や「5と0のつく日」を活用したい人 |
| さとふる | 約1,400 | 自社配送網による発送の早さとアプリでの追跡を重視する人 |
| ふるさとチョイス | 約1,800(最多) | 圧倒的な品数から地域限定品や珍しい特産品を探したい人 |
| ふるなび | 約1,100 | チャージ式の独自マネーなど実質的な割引特典を活用したい人 |
どのサイトもそれぞれ強みが違うから、自分の生活スタイルに合わせて選ぶのが一番の近道だ。
普段使ってるサービスや、何を優先したいかに合わせて選ぶのが自然だね
慣れてないうちは、使いやすさや配送のスムーズさを優先して選ぶと失敗しにくくなる。
初めてで迷うなら、自治体数が多くて見やすい「ふるさとチョイス」か、配送管理が便利な「さとふる」から入るのが無難だ。
すでに楽天カードを普段から使ってるなら、楽天ふるさと納税を選ぶとカード決済のポイントを無理なく活かせる。
生活費を極大化する「返礼品ベスト3」と定期便分散術
サイトが決まったら、次はいよいよ返礼品選びだ。
家計のキャッシュフローを助けるために、失敗しない定番のジャンルと配送の工夫を解説する。
家計をしっかり助ける「お米・紙類・普段使い肉」の3大鉄板
生活費を直接浮かせるのに最適な返礼品は、次の3つのジャンルに絞られる。
- お米:日頃から消費する主食。家計の食費を直接削る最大の手助けになる
- トイレットペーパー・ティッシュ:腐る心配がなく、ドラッグストアでの重い持ち運びから解放される
- 普段使いの小分け肉:高級和牛ではなく、毎日の料理にそのまま使える豚肉・鶏肉の切り落とし
これらは毎月決まってお金が出ていく項目だからこそ、節約の効果を肌で感じやすい。
日用品やお米なら、もらって困ることがまずないから安心だね
特に普段使いのお肉を選ぶときは、小分けパックになってるものを選ぶと、解凍の手間が少なくて毎日の自炊でかなり助かる。
お米やお肉の返礼品は、原材料が寄付先と同じ都道府県産であることが、総務省のルールで求められている(熟成肉と精米)。選ぶときは、産地の表示を確認すること。
保管場所のパンクを防ぎ申請の手間を激減させる「定期便」の知恵
日用品やお米を頼むときに、あらかじめ知っておきたいのが定期便の仕組みだ。
例えば「お米20kg」や「トイレットペーパー100〜256ロール」が一気に届いたら、段ボールが部屋を占領してマジで大変なことになる。
1回の申し込みで、毎月や隔月に分かれて自動的に届く「定期便」が向いてる。
定期便を選んでおけば、小分けになって届くから、部屋の片隅が段ボールで埋まる事態を避けられる。
- 部屋や冷凍庫の保管スペースが圧迫されない
- 重いお米や紙類をスーパーから運ぶ重労働から解放される
- 申し込み手続きとワンストップ申請が1回で完了する
大損を防ぐ「3大落とし穴」とワンストップ特例の回避策
ふるさと納税で一番避けたいのは、計算や手続きをミスって「自己負担が2,000円を超えて大損すること」だ。
初心者がつまずきやすい3大落とし穴と、失敗を防ぐ回避策をまとめた。
医療費控除・iDeCo・住宅ローン控除が引き起こす「上限額のサイレント下落」
寄付できる上限額は、年収だけじゃなく「他の控除」があるかどうかで変わってくる。
知らずに上限ギリギリまで寄付すると、枠を超えた分が全額自己負担になるっていうヤバいリスクがあるんだ。
年収と家族構成だけを入力する「簡易シミュレーター」は、実際の控除額と数千円以上のズレが出やすいため使用を避けること。
特に気をつけたい控除の干渉は以下のとおり。
| 控除の種類 | ふるさと納税への影響と対策 |
|---|---|
| 医療費控除・iDeCo | 課税所得が減るため、ふるさと納税の上限額自体が下がる(例:医療費控除を20万円申請する場合、約4,000〜9,000円減) |
| 住宅ローン控除 | 確定申告をすると所得税側で控除枠が競合し、引ききれずに切り捨てられるリスクがある |
こういう控除の仕組みが複雑に絡み合うから、会社員ならではの安全な手続き方法を押さえておく必要がある。
会社員なら、所得税の計算と競合しない「ワンストップ特例制度(年間5自治体以内)」を使うのが安全だ。
自分の状況に合わせて手続きを選ばないと、せっかくのメリットが薄れてしまう恐れがある。
他の控除と重なると、上限額が勝手に下がっちゃうことがあるんだね
念のため、詳細シミュレーターで計算した上限額から5〜10%程度の余裕(安全マージン)を残して寄付を終えるのが失敗を防ぐコツだ。12月中旬ごろに源泉徴収票が確定してから、足りない分だけを追加で寄付する進め方もある。
医療費控除を受ける年、住宅ローン控除の1年目、副業の所得がある年は、確定申告が必要になる。
確定申告をすると、先に出したワンストップ特例の申請はすべて無効になる。確定申告書にすべての寄付を書き直さないと、控除が受けられず全額が自己負担になる。
住宅ローン控除の1年目はワンストップ特例が使えない。寄付額は上限ギリギリを狙わず、算出額の8割程度に抑えると安全。
名義ミスと期限切れをゼロにする「ワンストップ特例のチェックリスト」
もうひとつの致命的な失敗が、名義の不一致と申請期限の遅れだ。
- ポータルサイトのアカウント名義と、支払うクレジットカードの名義が「控除を受ける本人」と一致しているか
- 寄付先の自治体数が年間で「5自治体以内」に収まっているか
- 翌年「1月10日必着」までにワンストップ特例申請書(またはオンライン申請)を完了させているか
夫の控除枠を使うのに、妻の楽天アカウントや妻名義のカードで決済したら、控除が一切認められず全額が自己負担になってしまう。
決済カードの名義は、税金を納めてる本人のものを使ってね
最近ではマイナンバーカードを使ったスマホによる「オンラインワンストップ申請」に対応する自治体も増えていて、郵送の手間をかけずに申請を終わらせることもできる。
守りの支出防衛を整えたうえで、会社の外に小さな収入の柱を作りたいなら、こちらの記事も参考になるはずだ。
まとめと次の一歩
給与明細の天引き額を見てため息をついてるだけじゃ、来月の手取りは1円も変わらない。
天引きそのものは変えられなくても、制度を使って手元に残るお金を守ることはできる。
- 贅沢品ではなく日用品・生活必需品を選んで固定費を直接浮かす
- ポイント全面廃止を踏まえ、品数・配送・決済還元でサイトを選ぶ
- 定期便を活用して置き場所パンクを防ぎ、詳細シミュレーターで安全マージンを取る
今日できる最初の一歩は、昨年の源泉徴収票を手元に用意して、大手の詳細シミュレーターで自分の上限額を調べてみることだ。
上限額や手続きの細かい条件は、お住まいの自治体、税務署、各ポータルサイトの最新の案内で確認すること。
最初の一歩は、上限額を調べるだけで大丈夫だよ
上限額の計算で、iDeCoや医療費控除と重なって損をしたくないなら、実行順をまとめた有料noteがある。
ふるさと納税とiDeCoを両方使う人が、上限額を超えずに寄付を終えるための手順(順番・安全マージン・チェックリスト)をまとめた。
▶ 【有料note】ふるさと納税とiDeCo、両方やる人ほど損してる|40代の手取り防衛・実行順マニュアル