フリーランスのお金の不安で眠れない夜|怖いのは翌年の税金と国保
布団に入って電気を消したのに、頭の中には通帳の残高と来月の支払いが並んでいる。
来月の引き落とし、ちゃんと足りるかな…
売上をどう伸ばすかまで考え始めると、もう目が冴えて眠れない。会社を出てひとりで稼いでいる人には、よくある夜です。
僕は34歳で独立し、36歳で倒産も経験しました。今もフリーランスで働いていて、お金のことで眠れない夜は、正直いまもたくさんあります。
不安がゼロになる方法は、僕も持っていません。
ただ、何年も続けてきて分かったことがひとつあります。
怖さの正体は、収入の少なさそのものより「請求が来る時期」にあります。
この記事では、お金の不安を「いつ・何の支払いで・いくら」に分けて見る方法をまとめました。今夜できることは3つだけです。
- 自分の生活費が「あと何か月もつか」を数字で言えるようになる
- 収入が落ちた年に、税金と国保の請求で苦しくなる仕組みが分かる
- 1年ぶんの支払いの時期を、カレンダーに先に書き込めるようになる
- 布団の中で考えていたことを、昼に片づける段取りが作れる
眠れない夜に考えているのは「支払い」と「売上」の2つ
お金の不安で眠れない夜って、頭の中が散らかっているようで、実はいつも同じところを回っています。
この章では、その中身を2つに分けてみます。何を考えているのかが分かるだけで、次に何をすればいいかが見えてくるからです。
布団の中で回り続ける2つの計算
電気を消してから頭に浮かぶことを書き出してみると、だいたい次の2つに収まります。
- ①支払いは足りるか … 引き落とし日と残高を、何度も足したり引いたりする
- ②売上をどう伸ばすか … 伸びない数字を思い出して、方法を考え続ける
僕もまったく同じです。支払いのこと、売上の金額が伸びないこと、そしてどうやったら伸ばせるか。この3つを、今も常に考えています。
答えが出ないのに、また最初から計算しちゃう…
それ、布団の中だと答えが出ないんですよね。
2つの計算はどちらも大事です。ただ、布団の中は答えを出す場所ではありません。
夜に同じ計算を繰り返すのは、考える材料が手元に無いまま考えているから
会社員の不安と、どこが違うのか
お金の不安は会社員にもあります。それでもフリーランスの不安が夜に重くなるのは、前提がいくつか違うからです。
| 会社員 | フリーランス | |
|---|---|---|
| お金が入る日 | 毎月決まっている | 取引先や月によって変わる |
| 入ってくる額 | ほぼ毎月同じ | 月ごとに上下する |
| お金の悩みを話せる相手 | 同僚・上司がいる | ほとんどいない |
僕がいちばん実感しているのは、3つ目です。フリーランスは社会的な信用が低く見られがちで、お金の不安を相談しても分かってもらえる相手がほとんどいません。
話せる人がいないから、夜にひとりで考えちゃうんだ。
誰にも話さないまま考えるので、不安が外に出ていかない。これが、夜に全部が集まってくる理由のひとつです。
会社員とフリーランスで違うのは、不安の大きさではなく「入る日が決まっていない」「話せる相手が少ない」という前提のほうです。
不安の中身を言葉にしないと、夜が長くなる
「なんとなくお金が怖い」のままだと、頭は同じ計算を最初からやり直します。どこから手をつければいいかが決まっていないからです。
逆に、中身を言葉にできると、夜に考えなくていいものが分かれてきます。
では、支払いの計算がなぜこんなに怖いのか。次の章で、フリーランスのお金がきつくなる本当のタイミングを見ていきます。
眠れない夜の気持ちのほうは、noteに書きました。
▶ 眠れない夜は今もある。生活費3か月分だけは切らさずにいる
怖いのは収入より「請求の時期」がずれること
お金の不安が一番ふくらむのは、実は「収入が少ないとき」そのものではありません。収入の波と、税金や保険料の請求が来るタイミングが、ずれて重なるときです。
この章でその仕組みが分かると、自分が何を怖がっているのかがはっきりします。
収入は、良かった月のまま続くとは限らない
フリーランスの収入は、一度上がってもその額が続く保証がありません。
僕の場合、6年ほど前にアフィリエイトで月25万円まで行った月があります。ただ、それはそのひと月だけでした。その後は月10万円ほどまで落ちています。
25万の月があったなら、しばらくは安心できそうだけど…
それが、ひと月だけで終わることもあるんです。
僕が独立してから一番こたえたお金の出来事を3つ挙げると、次のとおりです。
- 収入が落ちた月
- 税金の支払い
- 国保(国民健康保険)の請求
収入が落ちること自体もつらい。でも残りの2つを見ると、どちらも「請求」です。ここに、フリーランスのお金の怖さの正体があります。
住民税と国保は、前の年の所得で決まる
会社員のころは、住民税も健康保険料も給料から天引き(会社が代わりに引いて払ってくれる仕組み)されていて、あまり意識しなくても済みます。
フリーランスになると、これを自分で払うことになります。
そして大事なのが、金額がいつの稼ぎで決まるかです。
| 請求 | 金額のもとになるもの | 払い方 |
|---|---|---|
| 住民税 | 前年(1月1日〜12月31日)の所得 | 6月・8月・10月・翌年1月の4回に分けて、届いた納付書で払う |
| 国保 | 前年中の所得(所得割の部分) | 自治体から届く通知にしたがって払う |
※所得=売上から経費などを引いた残りの金額のこと
住民税も国保も、「今年いくら稼いでいるか」ではなく「去年いくら稼いだか」で金額が決まります。
国保は、所得に関係なく決まる部分(均等割)と、所得で決まる部分(所得割)を合わせた金額です。所得で決まる部分が、前の年の所得をもとに計算されます。
国保の納付の回数や時期は、住んでいる自治体によって違います。自分の自治体から届く通知で確認してください。
落ちた年に、良かった年の請求が来る
この2つを重ねると、フリーランスのお金がきつくなるタイミングが見えてきます。
- 1年目:売上が伸びて、所得が増える
- 2年目:収入が落ちる。でも住民税と国保は、1年目の所得をもとに決まる
- 結果:稼ぎが少ない年に、稼ぎが多かった年の金額で請求が届く
良かった年は、手元にお金があるので請求のことを考えません。考えないまま次の年に入り、収入が落ちたところに、去年の金額で納付書が届く。
去年の自分が使った分を、今年の自分が払う感じなんだ。
眠れない夜に「支払いが足りるか」を何度も計算してしまうのは、この請求の金額と時期が、頭の中でまだ並んでいないからです。
収入が上がった年ほど、翌年の住民税と国保は上がります。良かった年に全部使い切ると、落ちた年に請求だけが残ります。
では、この請求を先に見えるようにするにはどうすればいいか。次の章で、お金の不安を「いつ・何に・いくら」に分けていきます。
お金の不安を「いつ・何に・いくら」に分解する
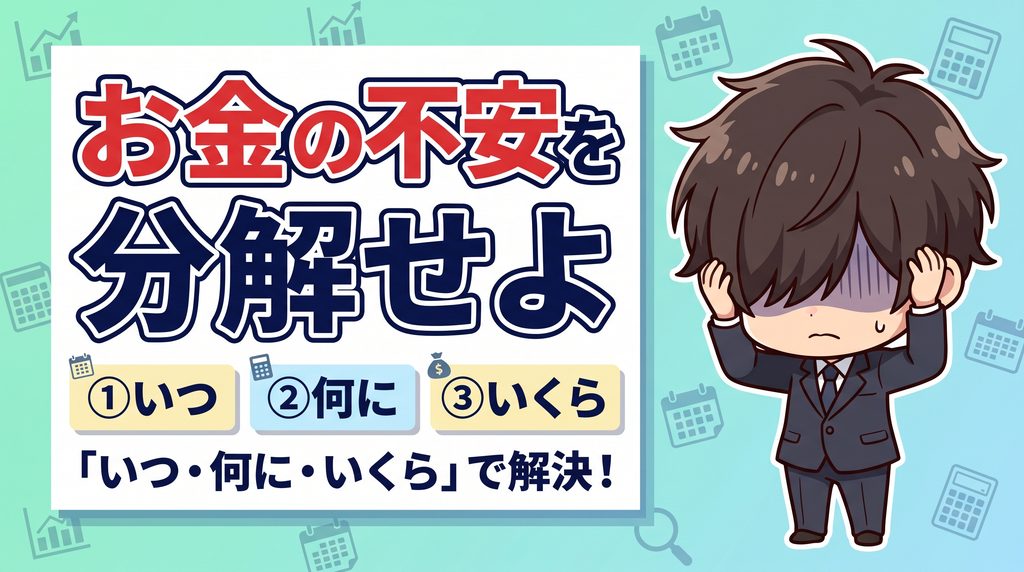
「なんとなく怖い」を放っておくと、不安は夜のたびに同じ大きさで戻ってきます。
この章では、請求が来る時期を1年ぶん並べて、毎月出ていくお金をざっくりつかみ、今の自分の位置を知るところまで進めます。
1年ぶんの支払いカレンダーを作る
最初にやるのは、税金と保険料が「何月に来るか」を書き出すことです。金額はまだ分からなくて大丈夫です。時期だけ先に並べます。
| 時期 | 来るもの | 対象になる人 |
|---|---|---|
| 2月16日〜3月15日 | 確定申告と所得税の納付 | 申告が必要な人 |
| 6月 | 住民税(1回目) | 自分で納付書で払う人 |
| 7月 | 所得税の予定納税(1回目) | 予定納税の基準額が15万円以上の人 |
| 8月 | 住民税(2回目) | 自分で納付書で払う人 |
| 10月 | 住民税(3回目) | 自分で納付書で払う人 |
| 11月 | 所得税の予定納税(2回目) | 予定納税の基準額が15万円以上の人 |
| 翌年1月 | 住民税(4回目) | 自分で納付書で払う人 |
| 自治体ごと | 国保 | 国民健康保険に入っている人 |
※予定納税=前の年の所得などをもとに、その年の所得税の一部を先に払う仕組み。対象になる人には、税務署から6月15日までに通知が届きます
※時期は2026年9月時点の国税庁・自治体の案内にもとづいています
6月から立て続けに来るんですね…知らなかった。
並べてみると、夏から冬に集まっているのが分かります。
国保だけは、納付の回数や月が自治体で違います。届いた通知を見て、この表に自分で書き足してください。
金額が分からなくても、時期さえ並んでいれば「今月は何も来ない」が分かります。
細かい家計簿より、毎月出ていく固定費を先に
次は、毎月決まって出ていくお金です。ここで全部の支出を記録しようとすると、続かずに自分を責めることになりがちです。
見るのは、毎月勝手に出ていくものだけで足ります。
- 家賃
- 水道光熱費
- スマホなどの通信費
- サブスク(毎月払いのサービス)
- 保険
僕も家計簿アプリは使っています。夜の計算に必要なのは、細かい項目より「毎月いくら出ていくか」の合計のほうです。
3色の危険度メーターで、今の位置を知る
支払いの時期と固定費が見えたら、今の自分がどこにいるかを確かめます。目安にするのは、家計を3色で判定する考え方です。
| 色 | 状態 |
|---|---|
| 赤(危険) | 貯金がほぼゼロ、または毎月の固定費や支出を把握していない |
| 黄(注意) | ある程度の貯金はあるが、物価上昇への備えや固定費の見直しを放置している |
| 青(安全) | 生活防衛資金(収入が止まっても暮らせるお金)が確保され、毎月の支出が仕組みで回っている |
固定費を把握してなかったら、それだけで赤なんだ。
赤かどうかは、貯金の額だけで決まりません。毎月いくら出ていくか分からない状態も、赤に入ります。
- 請求が来る月を1年ぶん並べる
- 毎月出ていく固定費の合計を出す
- 3色のうち、今どこにいるかを決める
ここまで見えると、次に知りたくなるのは「じゃあ、手元のお金で何か月もつのか」です。次の章で、僕が実際に続けている線の決め方を話します。
僕が続けている対策は「生活費3か月分を切らさない」
請求の時期と固定費が見えても、収入の波そのものは止められません。だから僕は、波が来ても慌てずに済むように「ここを下回らない」という線を1本だけ決めています。
この章では、その線の中身と、一般的な目安との違いを話します。
常に3か月分以上を確保している
僕が続けているのは、シンプルです。
生活費を、常に3か月分以上確保しておくこと
収入が落ちた月があっても、税金や国保の請求が来ても、この線を下回らないようにしています。
3か月分って、具体的にいくらになるんですか?
人によって違うので、自分の生活費から出してください。
出し方は、前の章で出した固定費に、食費などの毎月の出費を足すところから始まります。
- 毎月の生活費=固定費の合計+食費などの毎月の出費
- 3か月分=毎月の生活費×3
- 今もつ月数=口座の残高÷毎月の生活費
最後の割り算で出た数字が、「いま収入が止まっても何か月暮らせるか」です。3より小さければ、まずそこを埋めるのが先になります。
目安は、自営業なら6か月分
ここは正直に書いておきます。一般的な目安と比べると、僕の3か月分は少ない側です。
| 働き方 | 生活防衛資金の目安 |
|---|---|
| 会社員 | 月収の3か月分 |
| 自営業・フリーランス | 6か月分 |
いきなり6か月分は、正直きついかも…
いきなり6か月分を目指すと、それ自体が新しい不安の種になります。
すぐ引き出せる普通預金に置いておく
この生活費は、投資ではなく普通預金に置いておくのが基本です。
普通預金は利息がほとんど付かず、物価が上がると価値が目減りするという弱点があります。それでも、使いたいときにすぐ引き出せる(流動性が高い)ことを優先します。
収入が落ちた月や、納付書が届いた月に使うお金なので、値下がりしていて引き出せない状態では意味がありません。
生活費3か月分を投資に回してしまうと、下がったタイミングで請求が来たときに、損を出して売ることになりかねません。
3か月分を置いたあとに残るお金も、「いつまで・いくら使っていいか」を決めておくと、考える材料がそろいます。
生活費の線を引いたあと、残りのお金を「いつまで・いくら使っていいか」まで決めたい人へ。手元のお金が何年もつかを1回の割り算で出して、生活・守り・体験の3つに分ける手順を、noteにまとめています(有料・500円)。
▶ 40代のお金の寿命|いつ・いくらまで使えるかを1回の割り算で出す
収入の波と税金の見当は、会計ソフトで先につける
請求の時期が分かっても、「来年いくら来るのか」が分からないままだと、不安は半分しか片づきません。
この章では、1年の売上と経費を手間なくためておき、来年の請求の見当を先につける方法を話します。
フリーランスは、自分で1年の所得を確定させる
会社員なら、会社が年末調整で税金の計算をしてくれます。フリーランスは、それを自分でやることになります。
確定申告が必要になる人 その年の所得の合計が、所得控除(基礎控除など、所得から差し引ける金額)の合計を超えて、税金がかかる人
期間は、前の章の表にあったとおり、翌年の2月16日から3月15日までです。
3月に1年分をまとめて計算するの、大変そう…
だから、ためるのは毎日、計算は3月だけにします。
1年分のレシートや入金を3月にまとめて集め直すと、それだけで何日もかかります。そしてその間、「結局いくらになるんだろう」という不安も続きます。
売上と経費が日ごろからたまっていれば、3月にやるのは確認だけになります。
銀行とカードをつなぐと、売上と経費が勝手にたまる
そこで使うのが、クラウド会計ソフト(ネット上で帳簿をつけられるサービス)です。
銀行口座やクレジットカードとつなぐと、入金や支払いの記録が取り込まれて、帳簿が自動でできていきます。
クラウド会計ソフトには、マネーフォワード クラウド確定申告やfreeeなどがあります。領収書もデータで保管しておくと、探し直す手間がなくなります。
僕は、確定申告をマネーフォワードでしました。
自分で手入力しなくていいなら、続けられそう。
帳簿をつけるのが苦手でも、つないでおけば記録は増えていきます。自分でやるのは、取り込まれた記録が何の支払いかを確かめるところです。
銀行やカードとつないで、売上と経費をためておきたい人はこちら。
▶ マネーフォワード クラウド確定申告
年の途中で「今年の所得」を見ておく
帳簿がたまっていると、3月を待たずに、年の途中で「今年ここまでの所得」を見られるようになります。
これが、請求の不安にそのまま効きます。
- 来年の住民税と国保は、今年の所得をもとに決まる
- 今年の所得が去年より増えていれば、来年の請求は重くなる方向
- 今年の所得が去年より減っていれば、今年届いている請求は、去年の多かった所得の分
金額をぴったり出す必要はありません。「来年は増えそうか、減りそうか」の向きが分かるだけで、良かった年にお金を使い切ってしまうことを防げます。
今夜できる3つのこと
ここまで読んで、「やることが多いな」と感じたかもしれません。でも、今夜やるのは3つだけで大丈夫です。どれも布団に入る前の数分で終わるものを選びました。
生活費があと何か月もつか、1回だけ数える
最初は、さきほど紹介した割り算を、自分の数字で1回だけやってみます。
- 口座の残高を確認する
- 毎月の生活費(固定費+食費などの毎月の出費)を、ざっくり出す
- 残高÷毎月の生活費=あと何か月もつか
出てきた数字は、スマホのメモに1行だけ残しておきます。
数えるのが怖くて、ずっと見ないようにしてました…
1回数えれば、夜にもう一度数え直さなくて済みます。
3か月より少なければ、それが次にやることです。3か月以上あれば、少なくとも「今すぐ足りなくなる」わけではないと、数字で言えるようになります。
数えるのは1回だけ。同じ計算を布団の中で繰り返さないために数えます。
来年の税金と国保の時期を、カレンダーに入れる
2つ目は、先ほどの支払いカレンダーを、実際にスマホのカレンダーへ入れることです。
- 2月16日〜3月15日:確定申告と所得税の納付
- 6月・8月・10月・翌年1月:住民税
- 7月・11月:予定納税(税務署から通知が来た人だけ)
- 国保:自治体から届いた通知の月
金額は分かったときに書き足せばいいので、今夜は月だけで十分です。
予定に入ってたら、急に来た感じがしなくなりそう。
納付の月の少し前に通知が来るように設定しておくと、残高を見直すきっかけにもなります。
売上をどう伸ばすかは、夜ではなく昼に書き出す
3つ目は、売上の話です。
僕は、売上をどう伸ばすかを今も常に考えています。
布団の中で浮かんだ案は、その場でメモに一言だけ書いて閉じ、翌日の昼に見返す。夜は材料が手元にないので、同じところを回りやすいからです。
まとめ|眠れない夜は、請求の時期と生活費の月数から片づける
最後に、この記事で見てきたことを振り返ります。お金の不安をゼロにする話ではなく、布団の中で同じ計算を繰り返す夜を減らすための話でした。
この記事で見てきたこと
- 眠れない夜に考えているのは、「支払いは足りるか」と「売上をどう伸ばすか」の2つ
- 住民税と国保は前の年の所得で決まるので、収入が落ちた年に良かった年の請求が届く
- 請求の月を1年ぶん並べ、固定費を把握し、3色で今の位置を知る
- 生活費は3か月分を切らさない線にして、6か月分を目安に置く
- 会計ソフトで売上と経費をためておき、年の途中で今年の所得を見る
5つのうち、今夜やるのは前の章の3つだけです。
どれも、不安を消すための方法ではありません。不安の中身を、夜ではなく昼に扱える形にするための方法です。
眠れない夜が、なくなるわけではない
最後に、正直に書いておきます。
僕は今も、お金のことで眠れない夜があります。支払いのことも、売上のことも、常に考えています。この記事に書いたことをやっても、それがゼロになるとは言えません。
それでも、何もしないよりはいいってことですよね。
はい。何が怖いのかが分かっている夜のほうが、まだましです。
住民税や確定申告が来る月なら、この記事の表を見ながら今夜カレンダーに入れられます。
怖さの正体は、収入の少なさより「請求の時期が見えていないこと」。そこは、今夜から見えるようにできます。
次の一歩
生活費の線を引いたら、次に気になるのは「残りのお金を、いつまで・いくら使っていいのか」です。
3か月分を置いたあとのお金を、なんとなく残しておくだけだと、また「足りるかな」の計算に戻ってしまいます。
そこから先を、手順として1つにまとめたnoteがあります。
布団の中で繰り返している「あと何年もつか」の計算を、紙の上で1回で終わらせたい人へ。 手元のお金が何年もつかを1回の割り算で出して、生活・守り・体験の3つの枠に分けるところまでを、手順書にしました(有料・500円)。退職金の受け取り方の話も含まれますが、お金の寿命を出す部分はフリーランスでも同じように使えます。
▶ 40代のお金の寿命|いつ・いくらまで使えるかを1回の割り算で出す